
Innenstadt 2050 – Die Innenstadt stirbt nicht. Ihr altes Geschäftsmodell verliert seine Grundlage.
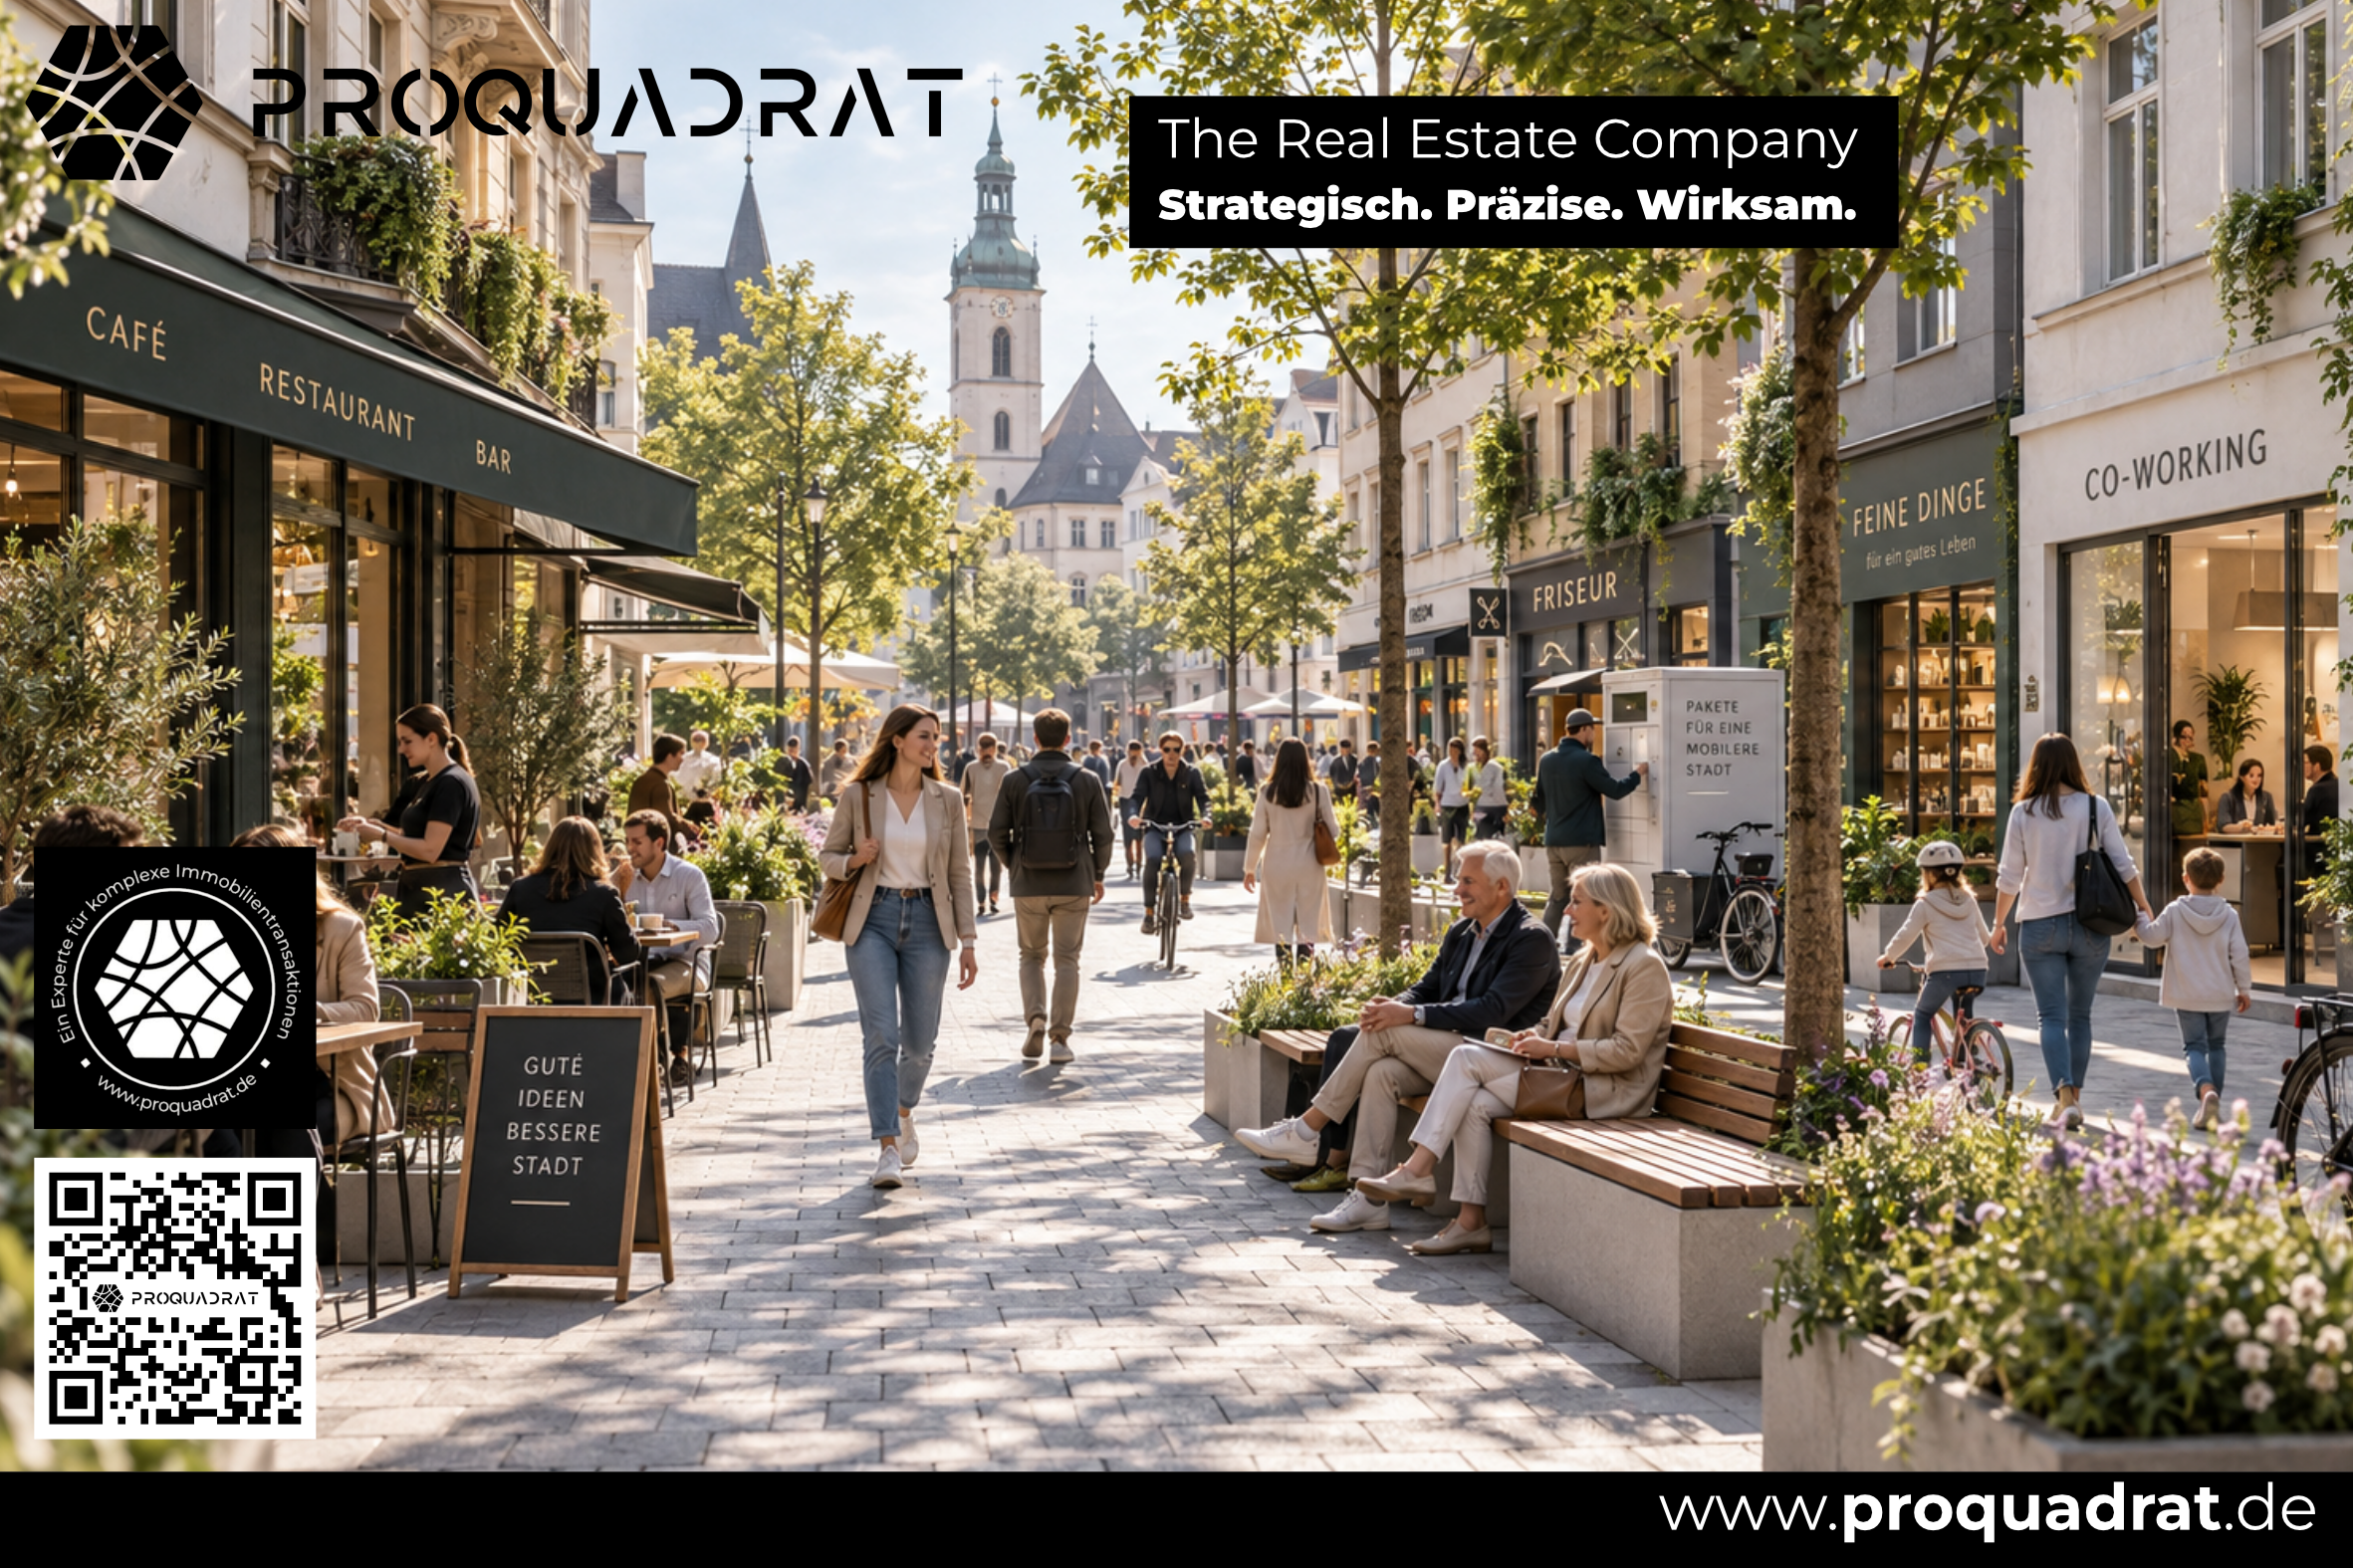
Unsere Innenstädte verändern sich – sichtbar und strukturell. Onlinehandel reduziert den Bedarf an klassischen Verkaufsflächen. Deutschland wird älter und zugleich vielfältiger. Neue Unternehmer, neue Nutzungen und neue Lebensmodelle verändern das Erdgeschoss. Gleichzeitig entstehen Anforderungen an Seniorenwohnen, Gesundheit, Co-Working, urbane Logistik, Klimaresilienz und Aufenthaltsqualität. Die zentrale Frage lautet deshalb nicht mehr nur, wie wir Leerstände wieder vermieten. Sie lautet: Welche Funktionen braucht unsere Stadt 2030, 2040 und 2050 – und wie müssen wir den heutigen Immobilienbestand dafür neu organisieren?
Vom Einkaufsort zum Lebensquartier: Wie Onlinehandel, Demografie, Zuwanderung, neue Lebensmodelle und ein überkommener Immobilienbestand unsere Städte verändern – und warum wir künftig nicht mehr einzelne Häuser, sondern ganze Quartiere entwickeln müssen.
Deutschlands Innenstädte verändern sich sichtbar.
Wo früher Kaufhaus, Modegeschäft, Schuhhändler, Bankfiliale oder inhabergeführter Fachhandel lagen, stehen heute Flächen leer. Anderswo eröffnen Restaurants, Cafés, Barbershops, Beauty- und Nagelstudios, internationale Lebensmittelgeschäfte, Mobilfunkläden, neue Dienstleister oder gastronomische Konzepte.
Manche Menschen empfinden diese Veränderung als Verlust.
Andere erleben sie als selbstverständlichen Ausdruck einer Gesellschaft, die internationaler geworden ist.
Gleichzeitig fragen sich Eigentümer, Kommunen und Händler, warum frühere Vermietungskonzepte nicht mehr funktionieren. Junge Menschen haben oftmals keinen zwingenden Grund mehr, zum Einkaufen in die Stadt zu fahren. Ältere Menschen benötigen andere Angebote. Onlinehandel reduziert den Bedarf an bestimmten Verkaufsflächen. Lieferdienste erzeugen neue Logistikströme. Büroflächen verändern sich durch mobiles Arbeiten. Der Klimawandel verändert den öffentlichen Raum.
All diese Entwicklungen treffen auf einen Gebäudebestand, der überwiegend für eine andere Gesellschaft und eine andere Form des Konsums geschaffen wurde.
Deshalb haben wir es nicht lediglich mit einer Einzelhandelskrise zu tun.
Wir erleben einen gesellschaftlichen und immobilienwirtschaftlichen Nutzungswechsel.
Und möglicherweise beginnt genau jetzt die wichtigste Phase der Innenstadtentwicklung seit mehreren Jahrzehnten.
1. Das frühere Geschäftsmodell der Innenstadt war erstaunlich einfach
Über Jahrzehnte funktionierte die klassische Innenstadt nach einer klaren ökonomischen Logik:
Menschen mussten in die Stadt, weil sie dort Waren und Dienstleistungen erhielten, die sie anderswo nicht bekommen konnten.
Mode.
Schuhe.
Bücher.
Elektro.
Spielwaren.
Reisebüro.
Bank.
Kaufhaus.
Fachgeschäft.
Daraus entstand Frequenz.
Frequenz erzeugte Umsatz.
Umsatz ermöglichte Miete.
Miete erzeugte Immobilienwert.
Und dieser Wert ermöglichte wiederum Investitionen in Gebäude.
Das Erdgeschoss einer innerstädtischen Immobilie hatte deshalb beinahe selbstverständlich eine Funktion:
Erdgeschoss = Handel oder Gastronomie.
Dieses Modell prägte nicht nur die Immobilienwirtschaft. Ganze Stadtgrundrisse, Fußgängerzonen, Stellplatzkonzepte und Verkehrssysteme wurden darauf ausgerichtet.
Doch dann verlor das physische Geschäft sein jahrzehntelanges Informations- und Distributionsmonopol.
2. Amazon war nicht die alleinige Ursache – aber ein Symbol für den Systemwechsel
Amazon.de startete im Oktober 1998. Der Marketplace folgte 2002, Prime in Deutschland 2007. Was damals wie ein zusätzlicher Vertriebskanal erschien, wurde zusammen mit zahlreichen anderen Onlineplattformen zu einer fundamentalen Veränderung des Konsumverhaltens.
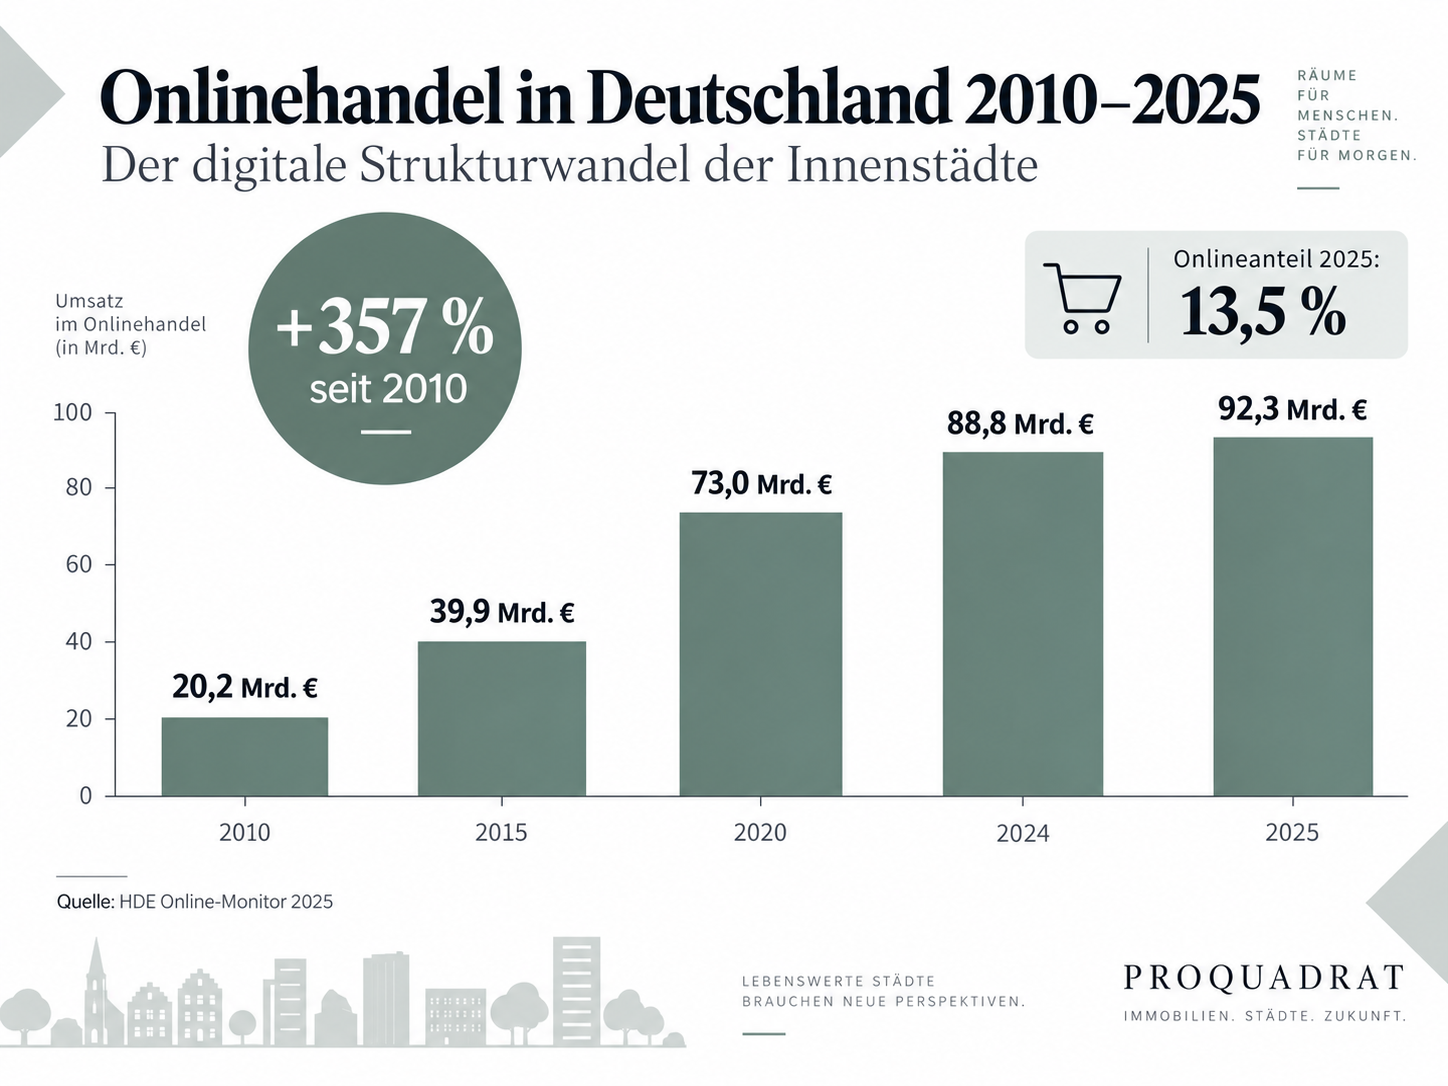
Der deutsche Onlineumsatz entwickelte sich nach Daten von HDE und IFH Köln von rund 20,2 Milliarden Euro im Jahr 2010 auf 39,9 Milliarden Euro 2015, 73 Milliarden Euro 2020 und 88,8 Milliarden Euro 2024. 2025 wurden bereits 92,3 Milliarden Euro erreicht. Der Onlineanteil am gesamten Einzelhandel lag 2025 bei 13,5 Prozent; in einzelnen Nonfood-Segmenten ist er erheblich höher.
Der strukturelle Sprung des Onlinehandels
| Jahr | Onlineumsatz Deutschland |
|---|---|
| 2010 | 20,2 Mrd. € |
| 2015 | 39,9 Mrd. € |
| 2020 | 73,0 Mrd. € |
| 2024 | 88,8 Mrd. € |
| 2025 | 92,3 Mrd. € |
2010 bis 2025: +72,1 Mrd. € beziehungsweise rund +357 %.
Das bedeutet nicht, dass dieser Umsatz vollständig dem stationären Handel verloren gegangen ist. Auch klassische Händler verkaufen inzwischen online. Aber die Funktion des physischen Ladens hat sich fundamental verändert.
Der Kunde muss für immer mehr Produkte nicht mehr in die Innenstadt fahren.
Europa zeigt dieselbe Entwicklung: 2015 hatten 62 Prozent der Internetnutzer in der EU online eingekauft, 2025 waren es 78 Prozent. Selbst bei den 65- bis 74-Jährigen lag der Anteil 2025 bereits bei 55 Prozent.
Die Digitalisierung ist also längst kein Generationenphänomen mehr.
3. Der Strukturbruch begann deshalb schon vor der großen Zuwanderung seit 2015
Das ist für die heutige Diskussion entscheidend.
Die sichtbare Veränderung unserer Innenstädte wird teilweise mit Migration verbunden. Zeitlich greift diese Erklärung jedoch zu kurz.
Bereits 2015 betrug der deutsche Onlineumsatz knapp 40 Milliarden Euro. Kaufhäuser, Reisebüros, Banken, Buchhandlungen, Elektrohandel und zahlreiche Fachgeschäfte standen schon damals unter erheblichem digitalem Veränderungsdruck.
Zuwanderung traf deshalb nicht auf eine unveränderte Handelslandschaft.
Sie traf auf eine Handelslandschaft, die bereits begonnen hatte, Flächen freizugeben.
Viele traditionelle Nutzungen verschwanden nicht, weil neue Bevölkerungsgruppen kamen. Neue Nutzungen konnten vielmehr dort entstehen, wo alte Geschäftsmodelle bereits an Tragfähigkeit verloren.
Danach kamen Pandemie, Energie- und Kostensteigerungen, höhere Finanzierungskosten, schwache Konsumstimmung und Unternehmensinsolvenzen hinzu.
Der HDE bezifferte die Zahl der Einzelhandelsgeschäfte 2015 auf mehr als 370.000. Für 2025 prognostizierte er noch rund 300.000. Für Ende 2026 erwartet der Verband rund 296.600 Geschäfte. Dabei handelt es sich um Verbandsprognosen, nicht um amtliche Bestandszählungen.
Parallel registrierte Destatis 2025 insgesamt 24.064 Unternehmensinsolvenzen, 10,3 Prozent mehr als 2024. Besonders hoch war die Insolvenzhäufigkeit im Gastgewerbe mit 108 Insolvenzen je 10.000 Unternehmen.
Trotzdem wäre auch die Aussage „die Innenstadt stirbt“ falsch.
Die IFH-Untersuchung „Vitale Innenstädte 2024“ mit rund 69.000 Interviews in 107 deutschen Innenstädten zeigt nahezu wieder Vor-Corona-Passantenfrequenzen. Handel bleibt wichtigstes Besuchsmotiv, Gastronomie folgt bereits auf Platz zwei.
Wir beobachten also keinen einfachen Niedergang.
Wir beobachten eine Verschiebung der Funktionen.
4. Gleichzeitig verändert sich die Bevölkerung
Und hier wird Zuwanderung für die Immobilienwirtschaft tatsächlich relevant.
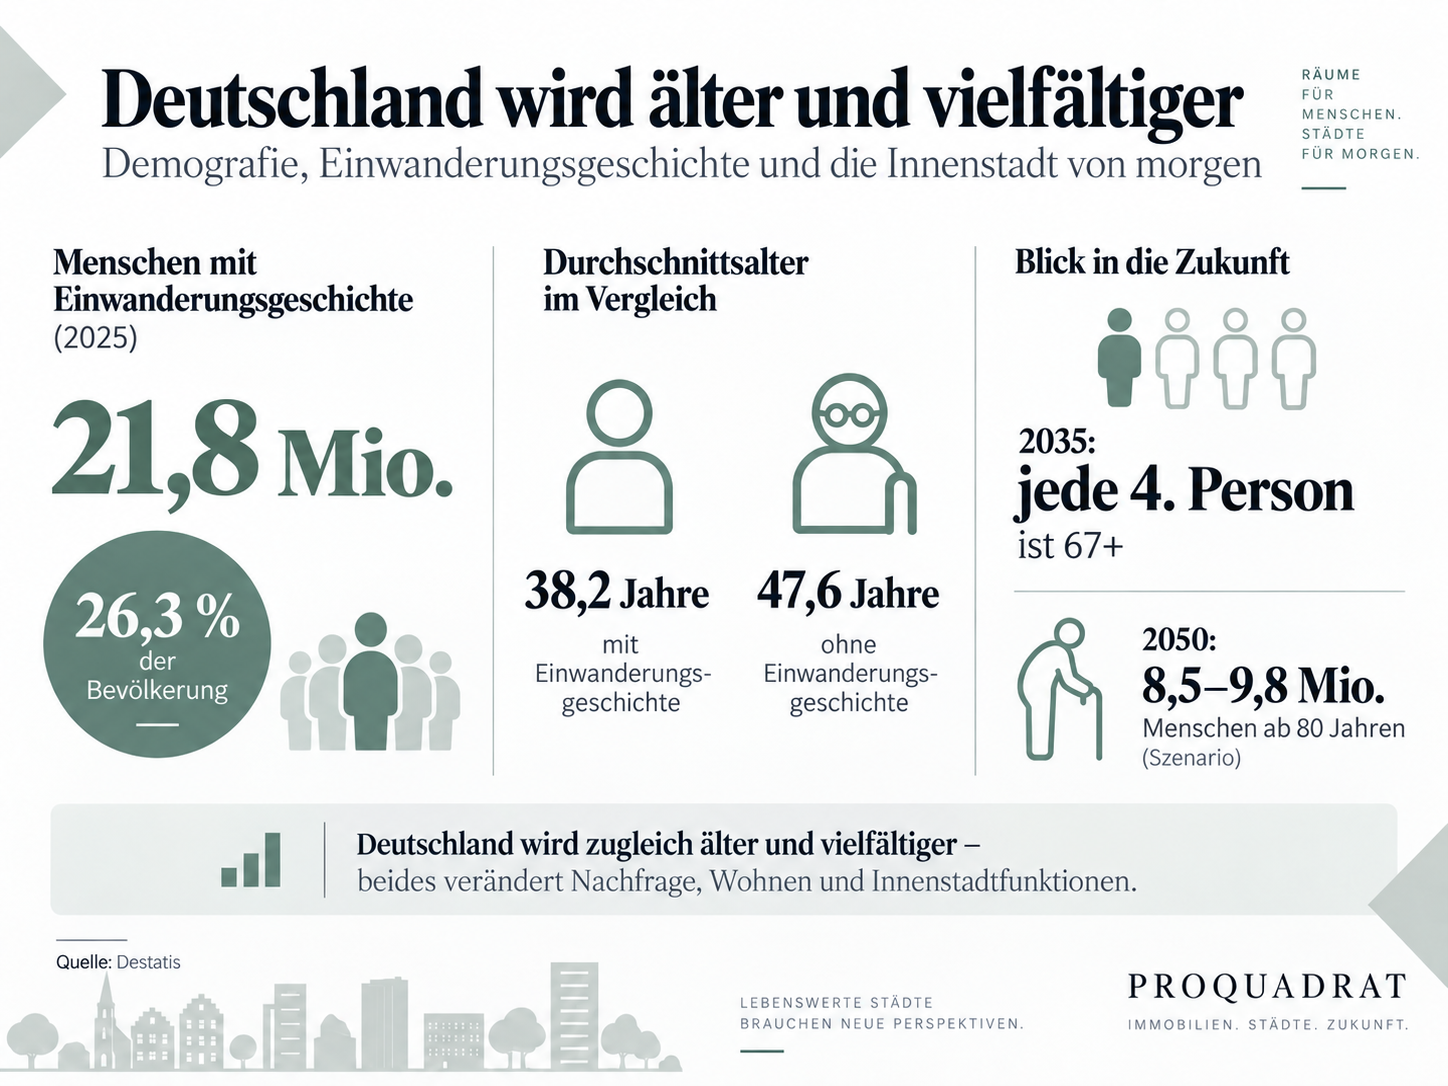
2025 lebten in Deutschland rund 21,8 Millionen Menschen mit Einwanderungsgeschichte. Das entspricht 26,3 Prozent der Bevölkerung in privaten Hauptwohnsitzhaushalten. 2005 waren es rund 13 Millionen.
Noch interessanter ist die Altersstruktur.
Menschen mit Einwanderungsgeschichte waren 2025 im Durchschnitt 38,2 Jahre alt.
Menschen ohne Einwanderungsgeschichte: 47,6 Jahre.
Deutschland wird somit gleichzeitig älter und vielfältiger.
Auch europaweit handelt es sich nicht um ein Randphänomen. Anfang 2025 lebten 46,7 Millionen außerhalb der EU geborene Menschen innerhalb der EU. Weitere 18 Millionen waren in einem anderen EU-Mitgliedstaat geboren. Deutschland wies mit rund 17,2 Millionen Menschen die größte ausländisch geborene Bevölkerung der EU auf.
Damit verändern sich zwangsläufig:
Konsum.
Gastronomie.
Dienstleistungen.
Unternehmertum.
Wohnbedürfnisse.
Freizeit.
Kultur.
Und letztlich die Nachfrage nach Immobilien.
5. Integration findet auch im Erdgeschoss statt
Ausländische Staatsangehörige wiesen nach einer Auswertung des ifo Instituts für die Jahre 2008 bis 2021 relativ zu ihrer Bevölkerungszahl eine höhere Gründungsaktivität auf als deutsche Staatsangehörige. Besonders häufig erfolgten Gründungen unter anderem im Gastgewerbe, in Verkehr und Lagerei sowie im Baugewerbe.
Deshalb wird ein Teil der gesellschaftlichen Veränderung inzwischen im Straßenbild sichtbar.
Internationale Gastronomie.
Lebensmittelkonzepte.
Beauty.
Friseur.
Dienstleistungen.
Neue Handelsformate.
Das lässt sich nicht auf „Döner, Barbershop und Nagelstudio“ reduzieren. Und es wäre statistisch ebenfalls nicht seriös, bestimmte Betriebstypen pauschal einer Herkunftsgruppe zuzuordnen.
Aber eine Entwicklung ist erkennbar:
Menschen, die zu einem dauerhaften Teil der deutschen Gesellschaft werden, werden nicht nur Arbeitnehmer und Konsumenten. Sie werden Unternehmer, Arbeitgeber, Gastronomen und Nutzer innerstädtischer Immobilien.
Für die weitergehende These, dass Menschen mit Einwanderungsgeschichte bereits bundesweit in erheblichem Umfang innerstädtische Gewerbeimmobilien erwerben, existiert jedoch keine belastbare bundesweite Statistik.
Das kann derzeit nicht bestätigt werden.
Es wäre allerdings eine interessante Forschungsfrage für den Immobilienmarkt der kommenden Jahre.
6. Das Neue muss nicht automatisch besser sein – aber das Alte kommt nicht einfach zurück
Eine Stadt kann auch mit neuen Nutzungen in die nächste Monokultur geraten.
70 Barbershops wären ebenso wenig ein tragfähiges Innenstadtmodell wie früher 70 nahezu austauschbare Modegeschäfte.
Eine Monokultur bleibt eine Monokultur – egal ob sie aus Modeketten, Barbershops oder Systemgastronomie besteht.
Deshalb reicht es nicht, Leerstände einfach nur wieder zu vermieten.
Eine funktionierende Stadt braucht Mischung.
Sie muss Menschen unterschiedlicher Herkunft und Generationen einen Grund geben, denselben Stadtraum zu benutzen.
Für die langjährig ansässige Bevölkerung kann ein schnell verändertes Straßenbild dennoch als kultureller Verlust empfunden werden. Dieses Empfinden sollte weder abgewertet noch politisch instrumentalisiert werden.
Die entscheidende Frage lautet vielmehr:
Wie entsteht aus einer veränderten Gesellschaft wieder eine gemeinsame Stadt?
7. Gleichzeitig rollt die nächste Transformation bereits auf uns zu: das Alter
2035 wird nach der aktuellen Bevölkerungsvorausberechnung des Statistischen Bundesamtes jede vierte Person in Deutschland 67 Jahre oder älter sein.
Die Zahl der Menschen ab 80 Jahren liegt derzeit bei rund sechs Millionen. Ab Anfang der 2030er-Jahre steigt sie deutlich und dürfte 2050 – abhängig von der Entwicklung der Lebenserwartung – zwischen rund 8,5 und 9,8 Millionen liegen. Bei Vorausberechnungen handelt es sich ausdrücklich um Wenn-Dann-Szenarien und nicht um exakte Vorhersagen.
Das ist nicht nur eine Renten- oder Pflegefrage.
Es ist eine Immobilienfrage.
Und eine Innenstadtfrage.
Ältere Menschen benötigen:
kurze Wege,
barrierefreie Wohnungen,
Ärzte,
Physiotherapie,
Apotheken,
Pflege- und Unterstützungsangebote,
Nahversorgung,
Begegnung,
Gastronomie
und erreichbare öffentliche Räume.
Warum sollte altersgerechtes Wohnen deshalb überwiegend am Stadtrand entstehen?
Innenstadtlagen können gerade im Alter erhebliche Vorteile besitzen.
Aus einem ehemaligen Geschäftshaus könnte beispielsweise werden:
EG: Café, Apotheke, Nahversorgung
1. OG: Ärzte und Therapie
2.–4. OG: barrierefreies Wohnen
Innenhof: gemeinschaftlicher Garten
Dach: Energie- und Aufenthaltsfläche
Das ist nicht theoretisch.
Es entspricht genau dem zunehmenden politischen und planerischen Ansatz, leer stehende Gewerbeimmobilien umzunutzen. Das Bundesprogramm „Gewerbe zu Wohnen“ unterstützt seit 2026 die Umwandlung geeigneter Nichtwohnimmobilien in Wohnraum und verbindet dies mit energetischer Ertüchtigung.
8. Der vielleicht größte Denkfehler: Wir versuchen zu viele ehemalige Läden wieder mit Läden zu füllen
Hier liegt möglicherweise der Kern des Problems.
Nahezu jede ältere innerstädtische Immobilie wurde nach demselben Muster gebaut:
unten Handel – oben Büro oder Wohnen.
Wenn aber der Warenhandel dauerhaft weniger Fläche benötigt, entsteht ein mathematisches Problem.
Selbst perfekte Vermarktung kann keine Nachfrage erzeugen, die strukturell nicht mehr existiert.
Deshalb müssen wir akzeptieren:
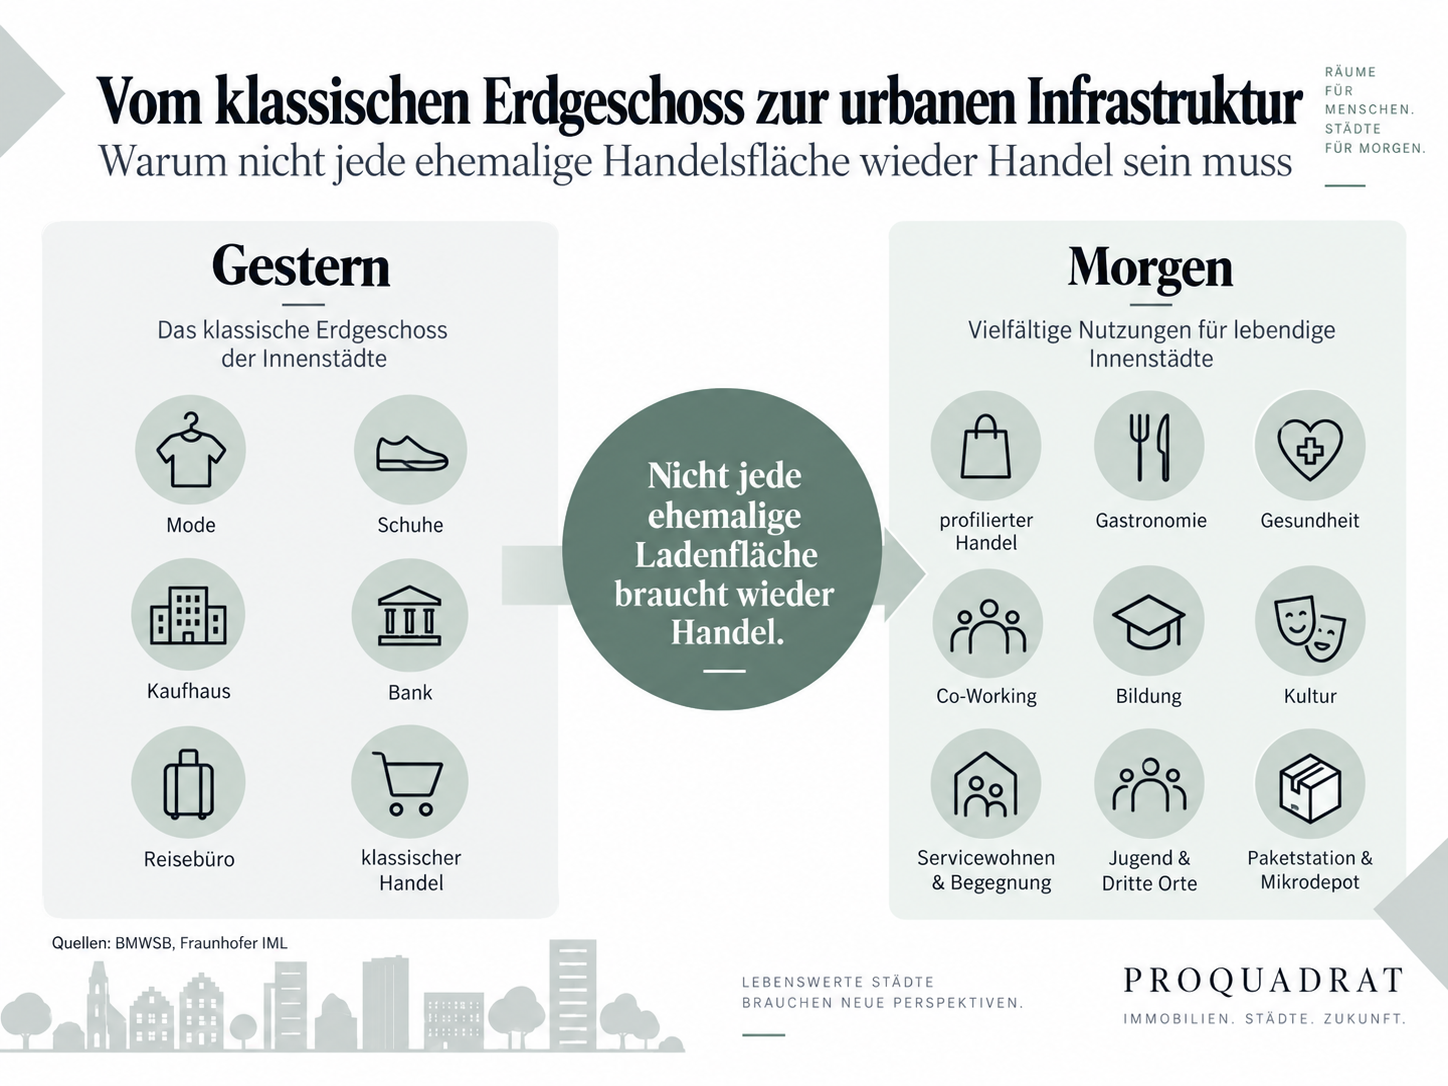
Nicht jede ehemalige Einzelhandelsfläche wird wieder Einzelhandelsfläche.
Das ist keine Niederlage.
Es ist der Ausgangspunkt einer neuen Innenstadt.
Der Bund formuliert inzwischen selbst das Leitbild einer multifunktionalen, resilienten und kooperativen Innenstadt. Im nachhaltigen Bauen wird ausdrücklich „Umbauen statt Abreißen beziehungsweise Neubauen“, Innenentwicklung, Mehrfachnutzung sowie die Umnutzung leer stehender Gebäude zu Orten des Wohnens und Arbeitens verfolgt.
9. Das Erdgeschoss der Zukunft wird urbane Infrastruktur
Die Erdgeschosszone bleibt wichtig.
Aber ihre Funktion erweitert sich.
Sie könnte künftig umfassen:
| Funktion | Mögliche Nutzungen |
|---|---|
| Handel | profilierter Fachhandel, Nahversorgung, Showroom, Pop-up |
| Gastronomie | Café, Restaurant, Foodhall, Abendgastronomie |
| Gesundheit | Arzt, Therapie, Pflege, Prävention |
| Wohnen | barrierefreie Zugänge, Gemeinschaftsräume, Servicewohnen |
| Arbeiten | Co-Working, Meeting, Satellitenbüros |
| Bildung | Weiterbildung, Sprachschule, Lernraum |
| Jugend | Gaming, Musik, Sport, Treffpunkte, Lernorte |
| Kultur | Bibliothek, Ausstellung, Bühne, Kino |
| Handwerk | Repair, Maker, Manufaktur, urbane Produktion |
| Verwaltung | Bürgerdienste, Beratungsstellen |
| Logistik | Paketstation, Mikrodepot, Retouren, Fahrradlogistik |
| Mobilität | Fahrradservice, Sharing, Mobilitätsstation |
| Soziales | Vereine, Begegnung, Beratung |
Die entscheidende Frage lautet künftig deshalb nicht mehr:
„Welcher Händler passt in meinen Laden?“
Sondern:
„Welche Funktion fehlt diesem Quartier – und welche Immobilie kann sie übernehmen?“
10. Der Onlinehandel kehrt paradoxerweise selbst in die Innenstadt zurück
Nur nicht als Geschäft.
92 Milliarden Euro Onlineumsatz bedeuten auch:
Pakete.
Retouren.
Lieferfahrzeuge.
Zeitfenster.
Abholstationen.
Verkehr.
Logistikflächen.
Fraunhofer IML untersucht deshalb unter anderem Mikro-Hubs und Mikrodepots, von denen die letzte Meile mit Lastenrädern oder elektrischen Kleinstfahrzeugen organisiert werden kann. Ein gemeinsames temporäres Mikrodepot in Dortmund wurde beispielsweise von UPS, DPD, GLS und Amazon Logistics genutzt.
Damit entsteht eine bemerkenswerte Entwicklung:
Der Onlinehandel, der einen Teil des Warenverkaufs aus der Innenstadt herausgenommen hat, erzeugt dort einen neuen Infrastrukturbedarf.
Eine tiefe ehemalige Handelsfläche mit schlechter Belichtung kann für Wohnen ungeeignet sein.
Vielleicht eignet sie sich aber für:
Mikrodepot.
Quartierslager.
Click & Collect.
Retouren.
Paketstation.
Fahrradlogistik.
Nicht jede Fläche eignet sich dafür. Anlieferung, Immissionsschutz, Brandschutz, Erschließung und Planungsrecht müssen passen.
Aber gerade das zeigt:
Die richtige Nachnutzung ergibt sich aus der Immobilie – nicht aus ihrer historischen Nutzung.
11. Auch Arbeiten kehrt zurück – nur anders
Homeoffice bedeutet nicht automatisch, dass jeder Mensch dauerhaft alleine am Küchentisch arbeiten möchte.
Zwischen Konzernzentrale und eigener Wohnung entstehen neue Arbeitsorte:
Co-Working.
Projektbüros.
Besprechungsräume.
Satellitenbüros.
Gründerzentren.
Weiterbildungsorte.
Der Transformationsbericht der Bundesregierung nennt Co-Working und neue Wohn- und Arbeitsformen ausdrücklich als mögliche Nachnutzungen des Gebäudebestandes.
Gerade für Städte mit 20.000, 30.000 oder 50.000 Einwohnern könnte daraus eine Chance entstehen.
Wer teilweise zu Hause arbeitet, muss nicht jeden Tag in die Metropole pendeln.
Aber er benötigt möglicherweise zwei Straßen weiter einen professionellen Arbeitsplatz, ein Café, einen Meetingraum und soziale Kontakte.
Damit kann eine frühere Handelsfläche erneut tägliche Frequenz erzeugen.
Nur aus einem völlig anderen Grund.
12. Die Innenstadt muss vor allem für junge Menschen wieder relevant werden
Wer nahezu alles mit dem Smartphone bestellen kann, fährt nicht wegen eines weiteren austauschbaren Ladens in die Innenstadt.
Junge Menschen benötigen andere Gründe.
Freunde treffen.
Sport.
Musik.
Gaming.
Streetfood.
Kultur.
Lernen.
Events.
Kino.
Makerspaces.
Pop-ups.
Nachtleben.
Oder schlicht Orte, an denen man sich aufhalten kann, ohne zwingend etwas kaufen zu müssen.
Gerade solche Dritten Orte zwischen Wohnung, Schule, Universität und Arbeitsplatz können zu neuen Frequenzankern werden.
Der Handel bleibt wichtig. Aber die Innenstadt muss wieder ein Erlebnis bieten, das Amazon nicht in einem Paket liefern kann.
13. Und wir müssen die älteren Generationen gleichzeitig zurückholen
Die Zukunftsstadt darf weder Jugendzentrum noch Seniorenresidenz sein.
Ihre Stärke liegt in der Mischung.
Eine Innenstadt kann vormittags älteren Bewohnern und Arztbesuchern dienen, mittags Beschäftigten und Schülern, nachmittags Familien und Jugendlichen und abends Gastronomie- und Kulturbesuchern.
Daraus entsteht ein Gedanke, der über die bekannte „15-Minuten-Stadt“ hinausgeht:
Die 15-Stunden-Stadt
Nicht als wissenschaftlicher Fachbegriff, sondern als mögliches Zielbild:
Eine Innenstadt, die nicht lediglich von 10 bis 18 Uhr funktioniert, sondern beispielsweise von 7 bis 22 Uhr unterschiedliche Funktionen übernimmt.
7 Uhr: Bäckerei, Logistik, Pendler
9 Uhr: Ärzte, Verwaltung, Co-Working
12 Uhr: Handel, Mittagstisch, Schüler
15 Uhr: Familien, Bildung, Jugendliche
18 Uhr: Bewohner, Sport, Gastronomie
21 Uhr: Kultur, Kino, Restaurants
Frequenz entsteht dadurch nicht mehr durch einen einzelnen Nutzungstyp.
Sie entsteht durch zeitlich versetzte Nutzungsmischung.
14. Sicherheit gehört in dieses Zielbild
Eine attraktive Innenstadt muss auch abends als nutzbar wahrgenommen werden.
Die repräsentative BKA-Studie „Sicherheit und Kriminalität in Deutschland 2024“ zeigt einen deutlichen Unterschied zwischen Tag und Nacht: Auf öffentlichen Straßen, Wegen und Plätzen fühlten sich nachts 40,1 Prozent der Befragten sicher, an Bahnhöfen 27 Prozent und in Parks 22,8 Prozent. Das BKA weist ausdrücklich darauf hin, dass subjektives Sicherheitsempfinden und objektive Kriminalitätslage auseinanderfallen können.
Diese Zahlen dürfen nicht genutzt werden, um daraus pauschal einen Kausalzusammenhang zwischen Zuwanderung und Unsicherheit abzuleiten.
Einen solchen allgemeinen Zusammenhang kann man aus diesen Daten nicht bestätigen.
Aber die Konsequenz für Stadtentwicklung ist trotzdem erheblich:
Dunkle Erdgeschosse.
Geschlossene Gastronomie.
Leerstände.
Unübersichtliche Räume.
Fehlende soziale Nutzung.
Schlechte Beleuchtung.
All dies muss in einer Innenstadtstrategie genauso berücksichtigt werden wie Handel.
Eine Straße, in der Menschen wohnen, essen, arbeiten und Kultur besuchen, besitzt eine andere soziale Präsenz als eine reine Einkaufsstraße, deren Rollläden um 19 Uhr herunterfahren.
15. Klima wird bis 2050 ebenso wichtig wie der Mietermix
Eine Innenstadt des Jahres 2050 kann nicht lediglich wirtschaftlich funktionieren.
Sie muss bei 35 Grad noch benutzbar sein.
Sie muss Starkregen aufnehmen können.
Sie braucht Schatten.
Wasser.
Bäume.
Grün.
Sitzmöglichkeiten.
Versickerungsflächen.
Das Umweltbundesamt beschreibt die Schwammstadt inzwischen als Leitbild einer klimaresilienten Stadtentwicklung. Blau-grüne Infrastruktur kann sowohl Starkregen aufnehmen als auch Hitzeinseln reduzieren und die Lebensqualität verbessern.
Das verändert auch Immobilienwerte.
Eine attraktive Straße des Jahres 2050 könnte weniger Stellplätze besitzen – aber mehr Bäume.
Weniger versiegelte Fläche – aber mehr Aufenthaltsqualität.
Weniger Durchgangsverkehr – aber bessere Erreichbarkeit.
Klimaanpassung wird damit nicht nur Umweltpolitik.
Sie wird Standortpolitik.
16. Gleichzeitig muss der Gebäudebestand energetisch neu gedacht werden
Nutzungsänderung und energetische Sanierung dürfen nicht getrennt voneinander geplant werden.
Die europäische Gebäuderichtlinie verfolgt das Ziel eines hoch energieeffizienten und dekarbonisierten Gebäudebestands bis 2050. Für Nichtwohngebäude sollen nationale Mindeststandards insbesondere bei den energetisch schlechtesten Gebäuden Renovierungen auslösen; die konkrete Umsetzung erfolgt über nationales Recht und enthält Ausnahmen.
Für Eigentümer entsteht daraus ein strategischer Punkt:
Wenn eine Immobilie ohnehin umgebaut werden muss, sollten möglichst gleichzeitig geprüft werden:
Nutzung.
Energie.
Barrierefreiheit.
Brandschutz.
Gebäudetechnik.
Dach.
Fassade.
Klimaanpassung.
Mobilität.
Denn eine Innenstadt kann es sich kaum leisten, dieselbe Immobilie innerhalb von zehn Jahren drei- oder viermal grundlegend anzufassen.
17. Und Mobilität bedeutet künftig nicht einfach „Auto raus“
Gerade in Mittel- und Kleinstädten wäre ein pauschales Großstadtmodell falsch.
Eine Innenstadt mit einem ländlichen Einzugsgebiet benötigt andere Erreichbarkeit als ein Berliner Stadtteil mit U-Bahn-Anschluss.
Die richtige Frage lautet deshalb nicht:
Auto oder kein Auto?
Sondern:
Wie erreichen unterschiedliche Menschen die Innenstadt möglichst bequem?
Zu Fuß.
Mit Fahrrad.
ÖPNV.
Auto.
Taxi.
Sharing.
Lieferverkehr.
Pflegedienst.
Und wie bewegen sie sich innerhalb des Quartiers barrierefrei weiter?
Für eine alternde Gesellschaft ist dies ebenso bedeutend wie für Familien und Menschen mit Behinderung.
Die Innenstadt 2050 braucht daher multimodale Erreichbarkeit statt ideologische Mobilitätskonzepte.
18. Das alles funktioniert nicht, wenn jedes Haus für sich allein optimiert wird
Hier liegt möglicherweise das größte strukturelle Problem unserer Innenstädte.
Haus Nummer 10 gehört Eigentümer A.
Haus 12 Eigentümer B.
Haus 14 einer Erbengemeinschaft.
Haus 16 einem Fonds.
Haus 18 einer Kommune.
Jeder trifft eine rational nachvollziehbare Einzelentscheidung.
A vermietet an einen Friseur.
B an Gastronomie.
C verlangt weiterhin die historische Spitzenmiete und lässt leer stehen.
D investiert nicht.
E saniert.
Jede einzelne Entscheidung kann wirtschaftlich nachvollziehbar sein – und die Summe kann trotzdem ein schlechtes Quartier ergeben.
Das ist der Unterschied zwischen einer Innenstadt und einem professionell gemanagten Einkaufszentrum.
19. Ein Einkaufszentrum würde niemals 40 Ladenflächen unabhängig voneinander entwickeln
Ein professionelles Center besitzt ein Zielbild.
Es kennt Zielgruppen.
Es steuert Mietermix.
Es definiert Frequenzanker.
Es organisiert Veranstaltungen.
Es betreibt Marketing.
Es denkt über Wege, Beleuchtung, Sauberkeit und Aufenthaltsqualität nach.
Die klassische Innenstadt besitzt dagegen oftmals Dutzende oder Hunderte unabhängige Eigentümer und zusätzlich einen öffentlichen Raum mit kommunaler Zuständigkeit.
Deshalb sollte die Zukunft nicht lauten:
Wir machen aus der Innenstadt ein Einkaufszentrum.
Sondern:
Wir lernen, die Innenstadt so professionell zu koordinieren wie ein Einkaufszentrum – ohne aus ihr eines zu machen.
Denn eine Stadt muss offener sein.
Vielfältiger.
Demokratischer.
Sie braucht Wohnraum, öffentliche Funktionen und konsumfreie Räume.
Aber sie braucht genauso ein gemeinsames Zielbild.
20. Dafür existieren bereits Instrumente
Die Idee ist keineswegs utopisch.
Hamburg arbeitet seit 2005 mit Business Improvement Districts. Nach 20 Jahren waren dort 49 BIDs mit einem Investitionsvolumen von mehr als 112 Millionen Euro entstanden. Grundeigentümer finanzieren dort gemeinsam Maßnahmen zur Quartiersaufwertung.
Auch Baden-Württemberg besitzt mit dem Gesetz zur Stärkung der Quartiersentwicklung durch Privatinitiative – GQP einen Rechtsrahmen für eigentümergetragene Aufwertungsbereiche. Als mögliche gemeinsame Maßnahmen nennt Stuttgart beispielsweise ein gemeinsames Marketing oder zentrales Leerstandsmanagement.
Das ist wichtig:
Eigentum muss nicht zusammengelegt werden, damit Immobilien gemeinsam gedacht werden können.
21. Trotzdem sollten wir über Quartiersgesellschaften nachdenken
BID beziehungsweise GQP sind ein Ansatz.
Weitere Modelle können – abhängig vom Standort – sein:
gemeinsames Quartiersmanagement,
Eigentümergemeinschaften,
zentrales Leerstands- und Flächenmanagement,
Zwischen- oder Master-Lease-Modelle,
kommunale Entwicklungsgesellschaften,
Genossenschaften,
private Entwicklungsgesellschaften,
öffentlich-private Partnerschaften
oder freiwillige Quartiers- beziehungsweise Grundstücksgesellschaften.
Eine gemeinsame Grundstücksgesellschaft ist kein einfacher Standardweg. Steuerliche, gesellschaftsrechtliche, bewertungs-, finanzierungs- und eigentumsrechtliche Fragen können erheblich sein.
Aber der Grundgedanke ist interessant:
Warum muss jede Immobilie für sich den maximalen kurzfristigen Ertrag erwirtschaften, wenn erst das funktionierende Quartier langfristig den Wert aller Immobilien sichert?
Vielleicht benötigt Haus A einen Arzt.
Haus B Gastronomie.
Haus C Jugend und Kultur.
Haus D Wohnungen.
Haus E Co-Working.
Haus F ein Mikrodepot.
Haus G hochwertigen Einzelhandel.
Dann wäre nicht jede einzelne Immobilie maximal optimiert.
Aber das Portfolio Quartier wäre es.
22. Wir sollten die Innenstadt deshalb als Portfolio betrachten
Institutionelle Investoren steuern Portfolios.
Shoppingcenter steuern Tenant Mix.
Hotels steuern Zimmer, Gastronomie und Veranstaltung gemeinsam.
Warum behandeln wir einen Straßenzug mit 50 Gebäuden überwiegend wie 50 unabhängige Welten?
Ein professionelles Quartiersmanagement müsste beispielsweise wissen:
Wie viele Quadratmeter Handel existieren?
Wie viel davon steht leer?
Welche Mietverträge laufen wann aus?
Welche Flächen eignen sich zum Wohnen?
Wo fehlen Ärzte?
Wo fehlen Angebote für Jugendliche?
Wie viele Restaurants trägt das Einzugsgebiet?
Wo fehlen Abendnutzungen?
Wie entwickelt sich die Altersstruktur?
Wie verändert sich die Bevölkerung?
Wann entsteht Frequenz?
Wo entstehen Hitzeinseln?
Wo fehlen Bäume?
Wo liegen Lieferströme?
Welche Immobilien besitzen Sanierungsbedarf?
Wo könnte ein Frequenzanker entstehen?
Welche fünf Gebäude müssten gemeinsam betrachtet werden, damit ein ganzer Straßenzug funktioniert?
Das ist nicht mehr klassisches Vermietungsmanagement.
Das ist strategisches Quartiersmanagement.
23. Die Innenstadt braucht dafür eine Datenebene
Bislang kennen viele Eigentümer ihre Immobilie.
Die Kommune kennt Verkehrs- und Planungsdaten.
Händler kennen Umsätze.
Mobilfunk- oder Frequenzanbieter besitzen Bewegungsdaten.
Logistiker kennen Lieferströme.
Versorger kennen Energie.
Aber diese Informationen existieren häufig getrennt.
Urbane digitale Zwillinge zeigen inzwischen, dass Verkehrs-, Gebäude-, Umwelt- und Klimadaten in digitalen Modellen zusammengeführt und Szenarien simuliert werden können. Das BBSR nennt beispielsweise die Auswirkungen neuer Quartiere auf Verkehr, Starkregenrisiken oder die Wirkung zusätzlicher Grünflächen auf das Stadtklima.
Die Innenstadt der Zukunft könnte deshalb einen Quartiers-Dashboard besitzen:
Flächen.
Nutzungen.
Leerstände.
Frequenzen.
Tageszeiten.
Demografie.
Mieten.
Laufzeiten.
Mobilität.
Logistik.
Klima.
Energie.
Aufenthaltsqualität.
Selbstverständlich aggregiert, datenschutzkonform und mit klar definiertem Zweck.
Dann würde Stadtentwicklung weniger auf Bauchgefühl und stärker auf Evidenz basieren.
24. Gerade kleinere Städte dürfen nicht unterschätzt werden
Die Transformation ist nicht nur ein Thema für Berlin, Hamburg, München oder Frankfurt.
Nach dem HDE-Standortmonitor leben 38 Prozent aller Haushalte in Kleinstädten; sie stehen für rund 40 Prozent der Einzelhandelsausgaben. Der HDE definiert dabei Kleinstädte bis 20.000 und Mittelstädte zwischen 20.000 und 100.000 Einwohnern. 70 Prozent der Befragten aus Klein- und Mittelstädten nutzten ihren Wohnort auch als Einkaufsort.
Auch das Vermietungsgeschehen konzentriert sich nicht ausschließlich auf Metropolen. 2024 entfielen laut JLL 64 Prozent des registrierten Einzelhandels-Flächenumsatzes auf Städte außerhalb der zehn größten Handelsmetropolen.
Gerade eine Stadt mit 20.000 bis 50.000 Einwohnern kann sogar Vorteile besitzen:
kurze Wege,
überschaubare Strukturen,
lokale Identität,
persönliche Netzwerke,
Nähe zwischen Kommune und Eigentümern.
Allerdings wirkt dort die Schließung eines einzigen großen Frequenzbringers oftmals stärker.
Deshalb braucht die 30.000-Einwohner-Stadt ein anderes Zielbild als München.
Es gibt keine Standard-Innenstadt 2050.
25. Das Ziel muss nicht mehr überall maximale Handelsdichte sein
Vielleicht müssen wir uns sogar von einer weiteren Vorstellung verabschieden:
dass jeder frühere Einkaufsstraßenzug weiterhin Einkaufsstraße bleiben muss.
Es könnte sinnvoller sein, Handels- und Gastronomieangebote in bestimmten Bereichen wieder bewusst zu konzentrieren, während andere Straßen stärker zu Wohn-, Gesundheits-, Bildungs- oder Arbeitsquartieren transformiert werden.
Denn verteilter Leerstand kann schwache Frequenz noch weiter verdünnen.
Nicht jede Straße braucht alles.
Aber jede Straße braucht eine Aufgabe.
So könnte aus einer heutigen Innenstadt künftig ein Netz verschiedener Teilquartiere entstehen:
Marktquartier – Nahversorgung und Gastronomie
Gesundheitsquartier – Ärzte, Therapie, Pflege, Wohnen
Kulturquartier – Bühne, Kino, Bibliothek, Gastronomie
Jugendquartier – Sport, Gaming, Bildung, Musik
Arbeitsquartier – Co-Working, Büros, Start-ups
Wohnquartier – Familien, Senioren, Micro-Living
Mobilitäts- und Logistikknoten – Parken, Sharing, Micro-Hub
Verbunden durch attraktive öffentliche Räume.
Damit würde Diversität nicht dem Zufall überlassen.
Sie würde räumlich organisiert.
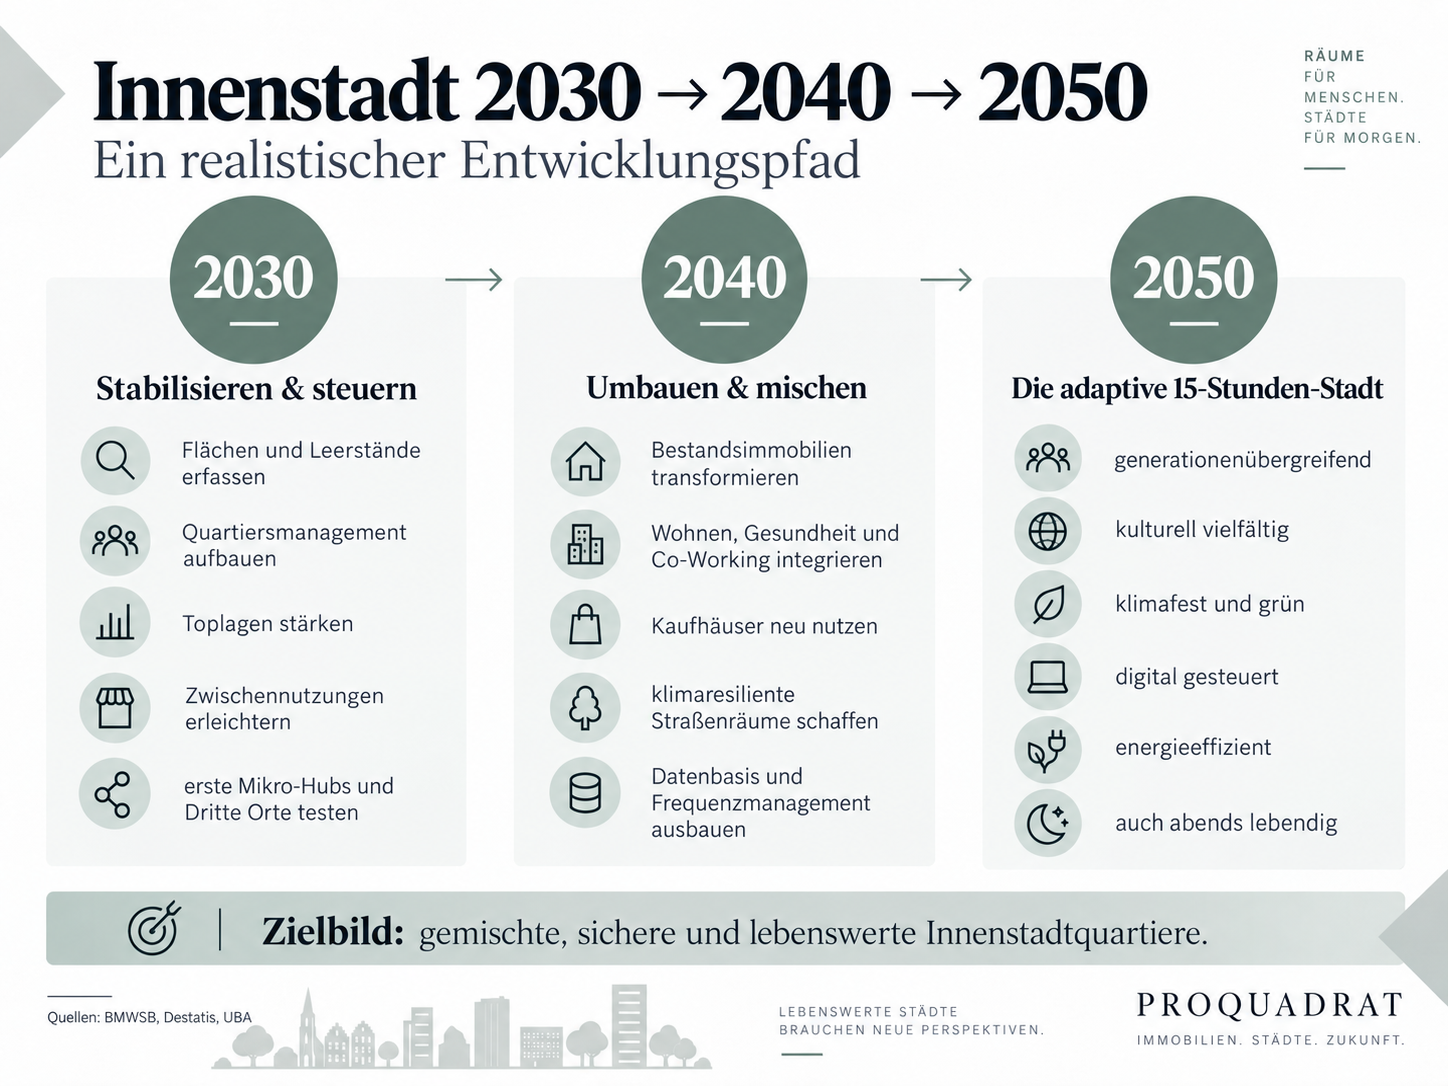
26. Wie könnte eine realistische Innenstadt 2030 aussehen?
2030 liegt nicht weit entfernt.
Hier geht es deshalb weniger um große Visionen als um Organisation.
Innenstadt 2030 – Stabilisieren und ordnen
Bis dahin könnten erfolgreiche Städte:
- ihren gesamten Erdgeschossbestand digital erfassen,
- Leerstände und Mietvertragslaufzeiten kennen,
- ein gemeinsames Zielbild pro Quartier definieren,
- ein professionelles Quartiersmanagement etablieren,
- Eigentümer systematisch zusammenbringen,
- Pop-up- und Zwischennutzungen vereinfachen,
- die besten Handelslagen bewusst stärken,
- erste problematische Handelsflächen umnutzen,
- Mikro-Hubs testen,
- Co-Working integrieren,
- Dritte Orte für Jugendliche schaffen,
- Beleuchtung und Abendnutzung verbessern,
- erste klimaresiliente Straßenräume schaffen,
- und Investitionen in Nutzung, Energie und Barrierefreiheit gemeinsam planen.
2030 ist damit vor allem das Jahr des Managementwechsels:
vom Reagieren zum Steuern.
27. Innenstadt 2040 – Umbauen statt nur nachvermieten
Bis 2040 dürfte der eigentliche bauliche Wandel sichtbar werden.
Ehemalige Kaufhäuser könnten mehrere Funktionen gleichzeitig beherbergen.
Tiefe Verkaufsflächen könnten geteilt werden.
Obergeschosse könnten Wohnen aufnehmen.
Parkhäuser könnten Mobilitätsstationen, Logistik, Fahrradangebote oder neue Nutzungen integrieren.
Seniorenwohnen könnte direkt über Nahversorgung entstehen.
Gesundheitsangebote könnten sich zu innerstädtischen Clustern entwickeln.
Bildung, Kultur und Verwaltung könnten ehemalige Handelsflächen zu neuen Frequenzankern machen.
Straßen könnten deutlich grüner und klimaresilienter werden.
Quartiere würden nicht mehr nur nach Quadratmetermiete, sondern nach ihrer gesamten Tagesfrequenz bewertet.
Ein möglicher Tag im Jahr 2040
07:00 Uhr
Lieferungen erreichen ein Mikrodepot am Rand des Kernquartiers.
08:30 Uhr
Bewohner verlassen ihre Wohnungen. Ärzte, Kita, Schule und Co-Working öffnen.
10:00 Uhr
Einzelhandel und Dienstleistungen erzeugen Besucherfrequenz.
12:30 Uhr
Beschäftigte, Schüler und Senioren nutzen Gastronomie und öffentliche Plätze.
15:30 Uhr
Jugendliche besuchen Lern-, Sport-, Gaming- und Kulturangebote.
18:00 Uhr
Bewohner kehren zurück. Einkauf und Gastronomie überlagern sich.
20:30 Uhr
Restaurant, Kino, Bühne und Kultur halten Teile der Innenstadt aktiv.
Nicht jede Stadt benötigt genau diese Nutzungen.
Aber das Prinzip ist entscheidend:
Die Innenstadt lebt nicht mehr von einer Funktion, sondern von der Überlagerung vieler Funktionen.
28. Innenstadt 2050 – die adaptive Stadt
2050 sollte nicht als Science-Fiction verstanden werden.
Die meisten Gebäude, die dann unsere Innenstädte prägen werden, stehen heute bereits.
Deshalb entscheidet sich die Stadt 2050 teilweise bereits bei den Investitionen der kommenden zehn Jahre.
Eine erfolgreiche Innenstadt 2050 könnte folgende Eigenschaften besitzen:
Sie ist gemischt.
Wohnen, Arbeiten, Handel, Gesundheit, Kultur, Gastronomie und Bildung liegen nebeneinander.
Sie ist generationenübergreifend.
Kinder, Jugendliche, Familien, Berufstätige und Senioren benutzen denselben Stadtraum.
Sie ist kulturell vielfältig.
Die Veränderung der Bevölkerung wird sichtbar, ohne dass parallel voneinander getrennte Stadtwelten entstehen.
Sie ist klimafest.
Bäume, Wasser, Schatten und Schwammstadtprinzipien gehören zur Infrastruktur.
Sie ist digital gesteuert.
Entscheidungen basieren auf tatsächlichen Nutzungs-, Frequenz-, Mobilitäts- und Gebäudedaten.
Sie ist logistiktauglich.
Waren kommen weiterhin in die Stadt – aber organisiert und möglichst emissionsarm.
Sie ist erreichbar.
Zu Fuß, Fahrrad, ÖPNV, Auto oder Sharing – abhängig vom Standort.
Sie ist energetisch erneuert.
Umbau, Dekarbonisierung und Nutzungstransformation werden zusammengedacht.
Sie ist auch abends aktiv.
Gastronomie, Kultur, Wohnen und Freizeit erzeugen nach Geschäftsschluss weiterhin soziale Präsenz.
Und vor allem:
Sie wird nicht mehr Immobilie für Immobilie organisiert.
29. Was wir deshalb heute nicht tun dürfen
Die größte Gefahr liegt möglicherweise darin, die nächsten zehn Jahre mit der Suche nach den Mietern von gestern zu verbringen.
Noch einen Händler suchen.
Noch einmal die historische Miete verlangen.
Noch einmal zwei Jahre Leerstand akzeptieren.
Noch einmal hoffen, dass „der Markt zurückkommt“.
Vielleicht kommt er nicht zurück.
Zumindest nicht in derselben Form.
Ein Leerstand ist deshalb nicht ausschließlich ein Vermietungsproblem.
Er kann ein Marktsignal sein.
Das Signal lautet möglicherweise:
falsche Nutzung.
falscher Zuschnitt.
falsche Miete.
falsche Lage.
falsches Konzept.
Oder ein ganzes Quartier besitzt die falsche Funktion.
30. Eigentümer müssen deshalb ebenfalls umdenken
Über Jahrzehnte galt:
höhere Erdgeschossmiete = höherer Wert.
Künftig könnte häufiger gelten:
funktionierendes Quartier = langfristig stabilerer Wert.
Eine niedrigere Miete an einen starken Frequenzbringer kann für ein Quartier wertvoller sein als eine kurzfristige Spitzenmiete an einen instabilen Nutzer.
Ein öffentlicher oder kultureller Anker kann indirekt Werte erzeugen.
Mehr Wohnen kann Abendfrequenz schaffen.
Ärzte können Tagesfrequenz erzeugen.
Co-Working kann Gastronomie stabilisieren.
Gastronomie erhöht Aufenthaltsdauer.
Grün und Schatten erhöhen Aufenthaltsqualität.
Das ist eine andere Logik der Immobilienbewertung.
Sie ersetzt klassische Wirtschaftlichkeitsberechnungen nicht.
Aber sie erweitert sie um den Faktor Quartierswirkung.
31. Und genau hier treffen Gesellschaft und Immobilie wieder aufeinander
Die zentrale gesellschaftliche Frage ist nicht:
Wie verhindern wir Veränderung?
Deutschland wird älter.
Die Bevölkerung verändert sich.
Migration bleibt ein erheblicher Bestandteil dieser Entwicklung.
Konsum wird digitaler.
Arbeit flexibler.
Logistik kleinteiliger.
Gebäude müssen klimafester und energieeffizienter werden.
Die zentrale Frage lautet deshalb:
Wie schaffen wir aus dieser Veränderung wieder einen gemeinsamen Ort?
Eine Innenstadt, in der sich der 75-jährige langjährige Einwohner wohlfühlt.
Die 17-Jährige einen Grund zum Kommen hat.
Die zugewanderte Familie Angebote findet.
Der Unternehmer investieren möchte.
Der Gastronom Gäste findet.
Der Händler Umsatz erzielt.
Und der Immobilieneigentümer langfristige Perspektive besitzt.
Das ist Stadtentwicklung.
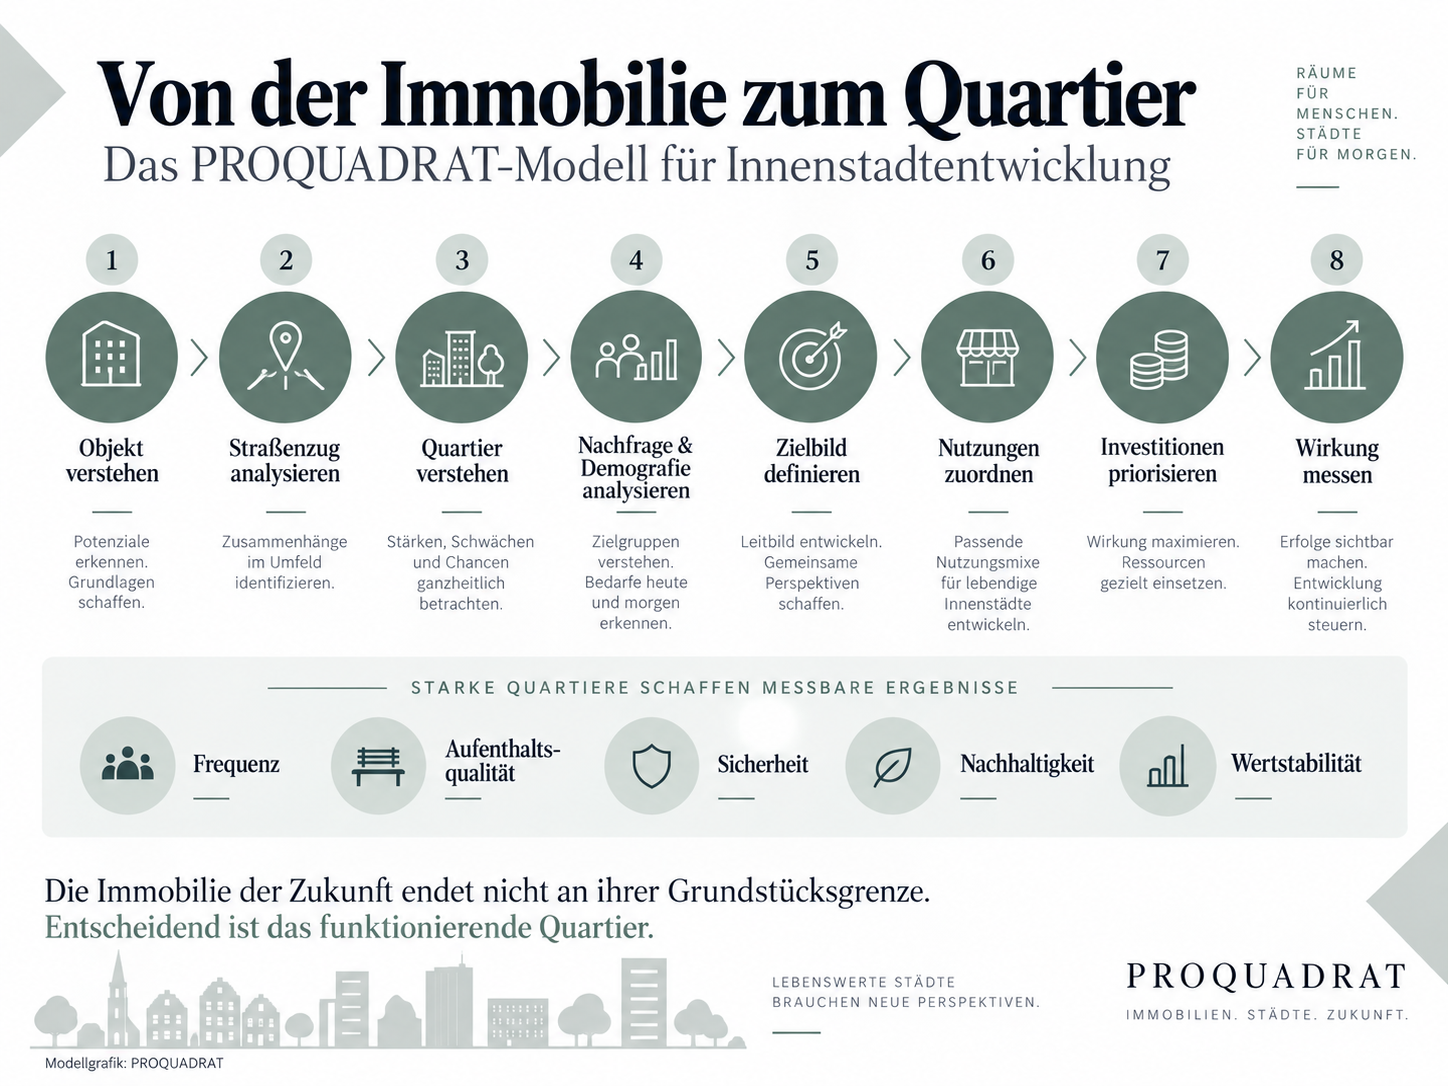
32. Vielleicht brauchen wir dafür eine neue Betrachtungseinheit
Bislang lautet sie häufig:
die Immobilie.
Künftig sollte sie häufiger lauten:
das Quartier.
Daraus entsteht eine neue Logik:
Objekt verstehen
↓
Straßenzug analysieren
↓
Quartier verstehen
↓
Bevölkerung und Nachfrage analysieren
↓
Zielbild definieren
↓
Nutzungsmix festlegen
↓
Immobilien zuordnen
↓
Investitionen priorisieren
↓
gemeinsam umsetzen
↓
Wirkung messen und nachsteuern
Damit verändert sich auch die Aufgabe der Immobilienwirtschaft.
Vom Vermittler von Flächen
zum Manager urbaner Transformation.
33. Sieben Leitsätze für die Innenstadt 2050
1. Handel bleibt – aber er verliert sein Flächenmonopol.
Guter, profilierter und erlebnisorientierter Handel bleibt ein wichtiger Bestandteil erfolgreicher Innenstädte.
2. Nicht jeder Leerstand braucht einen neuen Händler.
Manche Flächen benötigen eine andere Funktion.
3. Demografie wird zu einer der wichtigsten Immobilienkennzahlen.
Alter, Haushaltsstrukturen, Herkunft und Lebensmodelle bestimmen künftige Nachfrage.
4. Die Erdgeschosszone wird urbane Infrastruktur.
Handel ist nur noch eine von mehreren möglichen Funktionen.
5. Eine Innenstadt braucht Frequenz über den ganzen Tag.
Wohnen, Arbeiten, Bildung, Gesundheit, Gastronomie, Kultur und Freizeit müssen sich zeitlich ergänzen.
6. Die einzelne Immobilie kann funktionieren und das Quartier trotzdem verlieren.
Eigentümerkooperation wird deshalb zunehmend Teil des Werterhalts.
7. Wer 2050 erfolgreich sein will, braucht heute ein Zielbild.
Denn ein großer Teil der Gebäude von 2050 steht bereits.
Fazit
Nicht die Innenstadt stirbt. Ein bestimmtes Innenstadtmodell verliert seine Grundlage.
Die Innenstadt des späten 20. Jahrhunderts war vor allem ein Ort der Warenverteilung.
Die Innenstadt des 21. Jahrhunderts muss wieder stärker ein Ort des Lebens werden.
Onlinehandel hat die Notwendigkeit vieler physischer Verkaufsflächen reduziert.
Zuwanderung verändert Bevölkerung, Nachfrage und Unternehmertum.
Die alternde Gesellschaft erzeugt neue Anforderungen an Wohnen, Gesundheit und Barrierefreiheit.
Neue Arbeitsmodelle schaffen Nachfrage nach flexiblen Arbeitsorten.
Onlinehandel erzeugt neue urbane Logistik.
Der Klimawandel verändert Straßen und Plätze.
Die Energiewende verändert Gebäude.
Und all diese Entwicklungen treffen auf einen jahrzehntealten Immobilienbestand.
Deshalb reicht es nicht mehr, einen leer stehenden Laden neu zu vermieten.
Wir müssen fragen:
Welche Stadt wollen wir dort in 20 Jahren haben?
Und anschließend:
Welche Funktion muss jede Immobilie übernehmen, damit dieses Zielbild funktioniert?
Vielleicht ist das die wichtigste Veränderung überhaupt:
Die Immobilie der Zukunft endet nicht mehr an ihrer Grundstücksgrenze.
Ihr Wert hängt zunehmend davon ab, was neben ihr geschieht.
Von der Straße.
Vom Platz.
Von den Nutzern.
Von der Demografie.
Von der Sicherheit.
Vom Klima.
Von der Erreichbarkeit.
Vom gesamten Quartier.
Die Aufgabe der kommenden Jahre lautet deshalb nicht, die Innenstadt von 1995 zurückzubringen.
Sie lautet:
die Innenstadt von 2050 zu bauen – mit den Gebäuden, den Eigentümern und vor allem den Menschen, die heute bereits da sind.
Alt und jung.
Hier geboren oder zugewandert.
Eigentümer und Mieter.
Händler und Gastronom.
Bewohner und Besucher.
Denn eine lebenswerte Stadt entsteht nicht dadurch, dass eine gesellschaftliche Gruppe die andere ersetzt.
Sie entsteht dort, wo aus Veränderung wieder Gemeinsamkeit wird.
Und vielleicht entscheidet sich genau daran, ob die Transformation unserer Innenstädte als Verlust oder als eine der größten urbanen Chancen unserer Zeit in Erinnerung bleiben wird.
PROQUADRAT | Perspektive
Die nächste Entwicklungsstufe der Innenstadt beginnt nicht mit der Vermarktung einer freien Fläche. Sie beginnt mit dem Verständnis des gesamten Standorts.
Objekt → Straße → Quartier → Nachfrage → Zielbild → Nutzung → Investment → Wirkung.
Wer Immobilien auch künftig ausschließlich isoliert betrachtet, wird möglicherweise weiterhin einzelne Mietverträge abschließen.
Wer dagegen versteht, welche Gesellschaft eine Stadt morgen trägt und welche Funktionen sie dafür benötigt, kann Immobilien langfristig positionieren.
PROQUADRAT – Real Estate. Strategisch. Präzise. Wirksam.
Immobilien nicht isoliert betrachten.
Erfolgreiche Innenstadtentwicklung beginnt nicht bei der Suche nach dem nächsten Mieter. Sie beginnt mit dem Verständnis von Standort, Bevölkerung, Nachfrage und Quartier.
Objekt → Straße → Quartier → Nachfrage → Zielbild → Nutzung → Investment → Wirkung
PROQUADRAT verbindet Immobilienanalyse, Strategie und Transaktion mit einer langfristigen Perspektive auf Standort und Nutzung.
Sie beschäftigen sich mit einer innerstädtischen Immobilie, einem Leerstand, einer Nachnutzung oder einer zukünftigen Quartiersstrategie? Sprechen Sie mit uns.
Für diesen Beitrag wurden unter anderem Daten und Veröffentlichungen von Destatis, HDE/IFH Köln, BMWSB, Umweltbundesamt, Fraunhofer IML, BKA sowie BID-/Quartiersentwicklungsbeispiele verwendet. Die Detailquellen haben wir bereits im Hauptartikel hinterlegt.
Rechtlicher Hinweis für die Website
Die in diesem Beitrag enthaltenen Informationen dienen ausschließlich der allgemeinen Marktinformation. Sie stellen weder eine Rechts- oder Steuerberatung noch eine Anlage-, Finanzierungs- oder Insolvenzberatung dar. Die rechtliche, wirtschaftliche, steuerliche, technische und regulatorische Beurteilung hängt vom jeweiligen Einzelfall ab und sollte durch entsprechend qualifizierte und gegebenenfalls zugelassene Fachberater erfolgen.